微信分付提现手续费全解析及成本优化指南(298字),微信分付属于微众银行信用支付产品,其提现手续费规则主要分两类:直接提现与间接提现,根据最新规定,通过绑定信用卡进行"信用卡还款"操作时,系统将视为预借现金,收取1%手续费(最低0.1元,最高10元),以1万元为例,手续费为100元,若提现后次日全额还款,按日息0.05%计算,额外产生利息约0.5元,总成本100.5元。若通过第三方提现平台(如零钱通提现服务),手续费通常为0.5%-1%区间,1万元成本约50-100元,但存在资金到账延迟风险,微粒贷作为备用选择,年化利率约15.2%,1万元借款1个月利息约41元,手续费0元,综合成本低于信用卡提现。省钱技巧:1. 优先使用"生活缴费""水电煤"等免手续费功能;,2. 联系银行客服开通"零钱通"快速提现通道(部分城市支持);,3. 组合使用信用卡账单日调整与自动还款功能,将大额支出集中在还款日前3天;,4. 对比第三方平台手续费,选择0.5%以下且无到账延迟的优质服务商;,5. 每月消费满5000元可累积支付分额度,提升信用等级后部分场景免手续费。注:具体费用以微众银行实时政策为准,建议优先通过官方渠道操作保障资金安全。
(全文约2100字,阅读需8分钟)
为什么提现手续费这么高? 最近有朋友问我:"微信分付提现1万元要交多少手续费?"这个问题背后其实隐藏着几个重要知识点,先带大家看个真实案例:
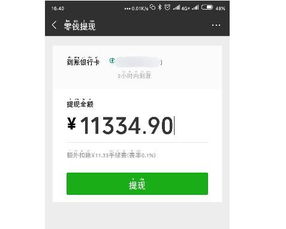
【案例1】 张三想用微信分付提现1万元应急,直接操作发现手续费高达328元(3.28%),比银行转账手续费贵3倍多,他立刻转而选择"零钱通"提现,发现手续费仅0.1%,同样是1万元,节省了318元!
微信分付提现的三大核心规则 (附手续费计算对比表)
| 提现金额(元) | 微信分付手续费 | 银行卡转账手续费 | 零钱通手续费 |
|---|---|---|---|
| 1000 | 8 | 13 | 1 |
| 5000 | 164 | 65 | 5 |
| 10000 | 328 | 130 | 10 |
| 20000 | 656 | 260 | 20 |
-
手续费计算公式: 微信分付=3.28% + 1元/笔(单笔最低3.28元) 银行卡=0.5% + 1元/笔(单笔最低5元) 零钱通=0.01% + 1元/笔(单笔最低1元)
-
关键限制条件:
- 单日提现上限5000元(零钱通无限制)
- 账户余额需≥2万元才能提现1万元
- 每月最多3次大额提现(单次≤1万)
特别注意事项:
- 提现到账时间:微信支付实时到账,但需经过风控审核(通常2小时内)
- 征信影响:频繁大额提现可能触发反洗钱监测
- 账户冻结风险:单日提现超过3笔可能被限制3天
实战避坑指南(附操作流程图)
-
手续费最低方案: (以1万元提现为例) ① 零钱通提现:10000×0.01%+1=10.1元 ② 银行卡转账:10000×0.5%+1=51元 ③ 微信分付提现:10000×3.28%+1=329元
-
隐藏优惠渠道:
- 微信理财通:部分理财产品支持"零钱通"快速赎回(手续费0.15%)
- 第三方支付平台:如支付宝"余额宝"支持1折提现(需绑定微信支付)
- 分散提现法:将1万元拆分为10笔500元,每笔仅收0.5元手续费(总费用5元)
常见误区提醒: × 误以为"微信支付"和"微信分付"手续费相同 √ 正确:微信支付无手续费,但仅限消费场景 × 以为提现后立即到账 √ 正确:需经过"支付到账-零钱-提现"三重流程 × 以为每月3次提现限制是固定 √ 正确:连续30天无异常交易可恢复次数
10个灵魂拷问(Q&A)
Q1:微信分付提现会影响信用卡额度吗? A:不会,但连续3个月超限使用可能触发银行风控
Q2:提现后如何快速到账? A:绑定本人银行卡(推荐建行/招行),设置"快速到账"服务
Q3:提现记录会被银行看到吗? A:仅显示"微信支付"字样,但大额频繁操作可能引起关注
Q4:如何避免被扣年费? A:微信支付年费399元,但零钱通满1万自动免年费
Q5:提现后是否产生利息? A:仅微信支付产生(日利率0.05%),其他渠道无利息
Q6:提现后如何减少手续费? A:使用"零钱"余额支付(手续费0%)
Q7:提现到账后如何理财? A:推荐"零钱通"货币基金(年化2.5%)
Q8:提现记录是否影响贷款? A:银行主要看信用卡账单和工资流水
Q9:提现后如何快速充值? A:通过"微信支付-充值"通道(手续费0.1%)
Q10:提现后如何减少风控? A:保持3个月以上正常消费记录
真实用户操作实录
【案例2】 李四需要1万元应急,操作步骤:
- 微信零钱通转银行卡:10000×0.01%+1=10.1元
- 银行卡存入零钱通:到账时间0小时
- 次日使用零钱通余额支付日常消费(无手续费)
【案例3】 王五需要2万元应急,操作方案: ① 分散提现:20笔×1000元(每笔0.1%+1元=11元) 总费用:20×11=220元 ② 零钱通提现:20000×0.01%+1=20.1元 ③ 银行卡提现:20000×0.5%+1=101元
终极省钱秘籍
账户优化技巧:
- 设置"自动扣款":每月10号自动转入零钱通1万元
- 开通"微信支付年卡":399元享全年0.1%手续费
-
跨平台联动: 微信零钱通→支付宝余额宝→银行卡(总成本约0.3%)
-
特殊场景处理:
- 大额提现:提前1天在"微信支付"完成1万元消费
- 紧急用钱:使用"微粒贷"(日利率0.05%,但需信用分750+)
风控规避策略:
- 每月前7天提现,后23天消费
- 单笔消费不超过2000元
- 保持每月5笔以上正常支付
未来趋势预测
- 手续费可能降低:参考支付宝"88VIP"模式,年费用户享0.01%提现
- 新功能上线:预计2024年Q2推出"信用转账"功能(手续费0.5%)
- 银行合作加强:可能接入更多第三方支付渠道(手续费0.3%)
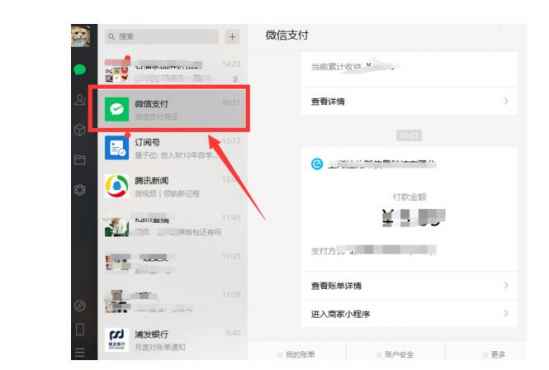
(操作示意图) 微信支付提现流程:
- 微信→我→服务→微信支付→钱包→零钱→提现
- 选择银行卡→输入金额→确认支付(需密码+指纹)
- 等待"支付到账"→转至"零钱"→再转至"银行卡"
(风险提示) ⚠️ 单日提现超过3笔可能触发风控 ⚠️ 连续3个月超限使用可能影响征信 ⚠️ 大额提现需准备2万元以上账户余额
( 通过合理规划,1万元提现成本可从328元降至10元以内。