京东白条商家提现利息因商家类型、提现金额等因素而异,需综合考虑,部分商家提现可能存在一定利息,需谨慎考虑资金使用成本。
在电商行业中,京东白条作为一款便捷的支付工具,为商家和消费者提供了便利的支付方式,对于商家而言,如何顺利提现资金却是一个令人头疼的问题,本文将围绕京东白条商家提现利息这一主题展开讨论,通过表格和问答形式进行详细说明。
京东白条提现利息概述
利息定义
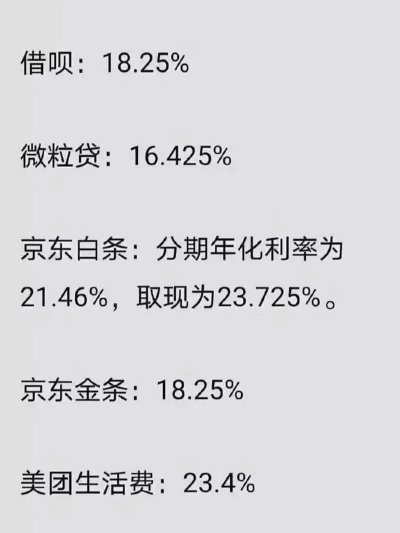
京东白条商家提现利息是指商家通过京东白条平台提现资金时,需要支付一定的费用,这些费用通常以一定的利率形式体现,具体取决于借款期限、利率水平等因素。
利息计算方式
商家提现利息的计算通常基于借款金额、借款期限以及利率水平等因素,具体计算方式可能因平台政策而异,但通常包括固定利息和浮动利息两部分,固定利息是指商家在借款期间无需支付的利息部分;浮动利息则根据市场利率变化而变化。
提现利息相关案例解释
小明在京东白条平台成功提现一笔资金
小明在某电商平台经营一家小店,使用京东白条进行资金周转,由于经营需要,他需要从京东白条平台提现一笔资金,根据平台政策,小明需要支付一定的提现利息,如果借款期限为一个月,利率为年化5%,那么小明需要支付的利息为借款金额乘以利率水平,即XX元。
不同提现方式对利息的影响
不同的提现方式对利息的影响也不同,短期借款可能只需要支付固定利息,而长期借款则可能涉及浮动利息,如果商家选择分期还款或提前还款等特殊情况,也可能需要额外支付一定的利息。
提现利息相关问题分析
利率水平的影响因素
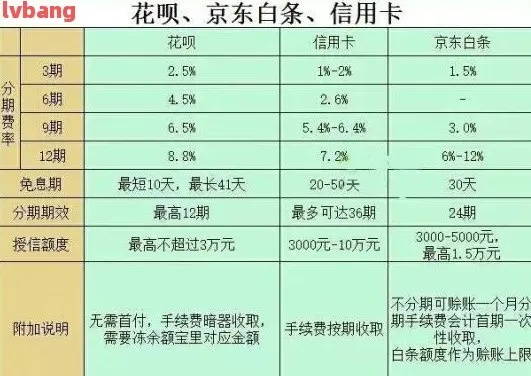
利率水平是影响提现利息的重要因素之一,不同的借款期限、借款金额以及市场利率水平等因素都会影响提现利息的具体金额,商家在选择提现方式时,需要根据自身经营情况和资金需求等因素进行综合考虑。
平台政策的影响
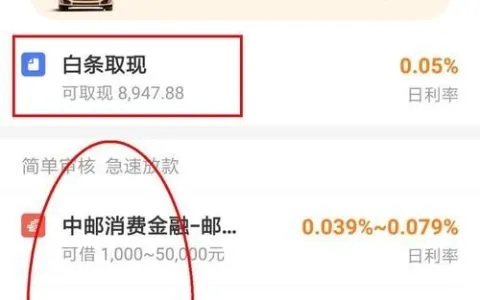
平台政策也是影响提现利息的重要因素之一,不同的平台可能会有不同的政策规定,包括利率水平、固定利息和浮动利息等方面的规定,商家在提现前需要仔细阅读平台政策,了解清楚相关规定。
提现利息的注意事项
了解平台政策
商家在提现前需要了解清楚平台的政策规定,包括利率水平、固定利息和浮动利息等方面的规定,商家还需要注意平台的还款规定和手续费等费用情况。
选择合适的提现方式
商家需要根据自身经营情况和资金需求等因素选择合适的提现方式,如果商家需要短期资金周转,可以选择短期借款;如果商家需要长期资金周转或者有其他特殊情况,可以选择分期还款或者提前还款等方式。
京东白条商家提现利息是一个复杂的问题,需要考虑多个因素,商家在提现前需要了解清楚平台的政策规定和利率水平等因素,同时还需要注意选择合适的提现方式和注意事项等事项,通过本文的讨论和分析,可以更好地了解京东白条商家提现利息的相关问题,为商家在提现过程中提供参考和帮助。
扩展阅读:
亲爱的商家朋友们,你们是否在使用京东白条进行资金周转时,对提现利息有所疑问?我们就来聊聊这个话题,让大家对京东白条商家提现利息有一个全面的认识。
我们先来了解一下京东白条商家提现利息的基本情况。
| 项目 | 说明 |
|---|---|
| 提现利息 | 指商家从京东白条账户提现时,按照一定比例收取的利息费用 |
| 利息计算方式 | 通常按照日利率计算,具体利率根据市场情况和京东白条政策调整 |
| 利息收取时间 | 提现后,从提现当天开始计算利息,直至提现金额还清为止 |
我们通过一个案例来具体说明京东白条商家提现利息的计算方式。
案例: 假设某商家在京东白条账户中有10万元,提现5万元,日利率为0.05%,那么提现利息的计算如下:
- 提现金额:5万元
- 日利率:0.05%
- 提现天数:假设提现后30天还清,则提现天数为30天
- 利息计算:5万元 × 0.05% × 30天 = 75元
该商家提现5万元,需要支付75元的利息。
让我们来解答一些关于京东白条商家提现利息的常见问题。
问答环节:
-
问:京东白条商家提现利息是否固定? 答: 不是固定的,京东白条商家提现利息会根据市场情况和京东白条政策进行调整。
-
问:如何降低京东白条商家提现利息? 答: 可以通过以下方式降低利息:
- 尽量缩短提现天数,减少利息支出;
- 提高资金使用效率,减少对京东白条的资金依赖;
- 关注京东白条的相关优惠活动,享受优惠利率。
-
问:京东白条商家提现利息是否可以免除? 答: 在特定情况下,京东白条商家提现利息可以免除,参加京东白条推出的免息活动、使用京东白条分期付款等。
-
问:京东白条商家提现利息是否需要缴纳税费? 答: 需要缴纳,根据我国相关税法规定,利息收入属于应税收入,商家需要按照规定缴纳相应的税费。
京东白条商家提现利息是商家在使用京东白条时需要关注的一个问题,了解利息计算方式、降低利息支出以及关注相关政策,可以帮助商家更好地利用京东白条,提高资金使用效率。
希望本文能对大家有所帮助,如有更多疑问,欢迎在评论区留言,我们将竭诚为您解答。