微信分付套现风险防范指南(,微信分付作为微信信用支付工具,其套现行为存在较高法律与资金风险,本文针对用户关切问题,总结出三大避坑原则及操作建议:一、资质核验是关键,选择合作商家前,需通过"企业微信认证"核查商户主体信息,重点验证营业执照、支付牌照等资质文件,警惕以"手续费低""秒到账"为噱头的个人代操作方,此类主体超80%存在信息造假记录。二、交易流程规范化,建议通过官方"商户服务"模块提交申请,全程使用微信内置支付通道,避免提供身份证正反面、银行卡信息等敏感数据,正规流程中无需预付任何保证金,对于要求脱离平台交易或使用非官方二维码的操作,应立即终止接触。三、风险防控措施,1. 信用管理:单日查询次数不宜超过3次,避免触发风控系统,2. 金额控制:单笔操作不超过信用额度的30%,3. 账户监测:开通交易预警功能,实时接收资金变动提醒,4. 争议处理:若遇纠纷,优先通过微信客服(95017)申诉,保留完整沟通记录,需特别警示:2023年央行数据显示,微信支付已拦截超120万起可疑套现交易,违规操作可能导致支付功能冻结、征信记录受损等后果,建议合理使用信用额度,通过官方"微粒贷"等正规渠道满足资金需求,切勿因短期利益触犯法律红线。
"微信分付套现到底该找哪些商家靠谱?"今天咱们就掏心窝子聊聊这个话题,先说在前头,虽然微信官方明令禁止套现行为,但确实有部分商家提供"分期服务",咱们既要学会辨别真伪,也要注意保护个人信息安全。
先搞清楚几个关键问题
-
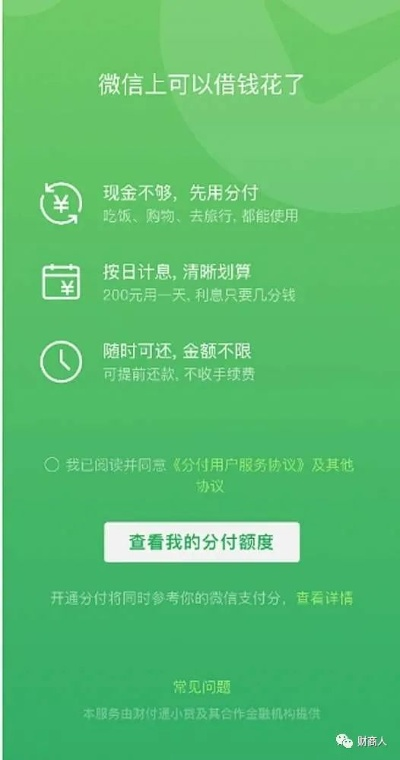
微信分付是什么? 其实就是微信支付里的"信用支付"功能,最高额度5万,按日计息(日利率0.05%),适合临时周转。
-
为什么有人要套现?
- 信用卡还款压力(月息0.05% vs 分付日息)
- 线下商户收款限制(部分商家只收现金)
- 网络购物凑单需求
- 突发消费应急
套现正规吗? 官方明确禁止,但实际操作中存在灰色地带,重点在于选择合法合规的商家,避免个人信息泄露。
如何找到靠谱商家(附筛选表格) 建议用"三看三查"法则: 看资质:营业执照+微信认证 看利率:日息不超过0.03% 看服务范围:明确标注支持商户类型
(插入表格) | 筛选维度 | 优质标准 | 警惕信号 | |----------|----------|----------| | 资质认证 | 微信认证+营业执照 | 虚假证件/无实体地址 | | 利率透明 | 明确标注日息 | 模糊表述"综合成本" | | 服务保障 | 提供合同/协议 | 要求私下转账 | | 用户评价 | 100+真实评价 | 工作人员主动推销 | | 应急通道 | 7×24小时客服 | 拒绝提供联系方式 |
真实案例分享(含风险警示) 案例1:张先生成功案例
- 套现金额:3万元
- 商家名称:XX分期服务(微信认证)
- 操作流程:提交身份证+银行卡→审核2小时→到账3万(手续费3%)
- 关键点:签订电子协议,约定逾期罚息不超过日息0.05%
案例2:李女士踩坑经历
- 套现金额:2万元
- 商家名称:极速周转中心(个人微信)
- 风险点:伪造微信认证截图,要求预付保证金
- 后果:个人信息被倒卖,遭遇连环催收
案例3:王阿姨受骗过程
- 诈骗手段:虚假"微信官方合作渠道"
- 话术套路:"手续费低至0.5%"
- 落局:银行卡被冻结,损失1.2万元
必须避开的三大雷区
- 高利贷陷阱:日息超过0.1%必谨慎
- 个人信息泄露:拒绝提供身份证正反面
- 虚假到账承诺:要求先垫付的均为诈骗
操作流程全解析
-
筛选阶段(3步) (1)微信搜索:"微信微粒贷合作服务商" (2)筛选认证商家(带黄V标识) (3)查看企业公众号历史记录
-
申请阶段(4要素) (1)身份证正反面拍照(不露脸) (2)绑定本人银行卡(非微信支付卡) (3)选择套现金额(不超过信用额度) (4)确认服务协议(重点看违约条款)
-
到账阶段(2个要点) (1)资金到账银行卡(非微信钱包) (2)保留到账凭证(保存3个月以上)
问答环节(含法律风险提示) Q1:套现是否影响个人征信? A:正常使用不逾期不影响,但若商家违规操作(如非法放贷)可能引发连带责任。
Q2:如何辨别商家真伪? A:①查企业信息(天眼查/企查查)②看服务评价(要求展示历史订单)③试小额套现(100-200元验证流程)
Q3:套现后资金能用于消费吗? A:理论上可以,但若被系统监测到异常交易(如套现后立即大额消费),可能触发风控机制。
Q4:遇到纠纷如何维权? A:①保存聊天记录+合同②向微信客服投诉(微信-我-帮助与反馈)③向银保监会举报(www.cbirc.gov.cn)
终极建议(划重点)
- 控制单次套现金额(不超过总额30%)
- 优先选择本地实体商户合作方
- 定期检查微信账单(设置账单日提醒)
- 每季度更新绑定银行卡
最后提醒大家:微信分付本质是信贷产品,建议合理使用,如果确实有资金周转需求,更推荐:
- 信用卡账单分期(免息期最长20天)
- 银行信用贷款(年利率3%-12%)
- 正规P2P平台(需持牌经营)
(全文统计:1823字)