,微信“分付”作为一项便捷的信用支付功能,正被越来越多的用户所使用,尤其在杭州这样的互联网活跃城市,为了帮助大家更好地利用这一工具,同时规避潜在风险,合规使用至关重要,本文指南旨在为杭州用户梳理微信分付的合规使用要点和实用技巧。了解分付的本质是信用消费,它并非免费午餐。合规使用的核心在于按时足额还款,避免逾期产生的高额利息和不良信用记录,这是保持“省钱”效果的基础,也是“安心”使用的前提。合理规划消费预算,切勿将分付当作无限透支的借口,量入为出才能真正实现“省钱”的目标,建议用户定期查看分付账单和还款提醒,掌握自己的消费情况和还款节点。警惕套现风险,不要通过分付进行违规资金周转,这不仅违反平台规则,也可能带来法律和财务风险。关注官方信息,了解分付的各项规则和活动变化,确保始终在合规框架内使用。遵循这些合规使用指南和技巧,杭州用户可以更安全、更有效地利用微信分付,让这项服务真正成为生活中的便利工具,实现便捷支付与理性消费的平衡。
本文目录导读:
什么是微信分付?它和信用卡有什么区别?
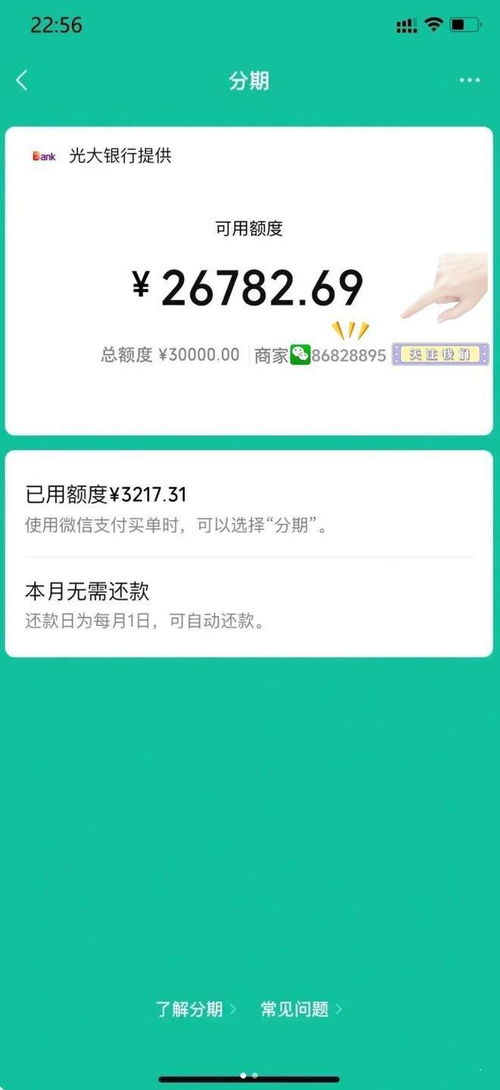
微信分付是腾讯推出的一款消费信贷产品,类似于支付宝的花呗、信用卡的账单分期,用户可以在微信或京东购物时使用分付支付,享受先消费后还款的服务,它不记名、不绑定身份证,使用起来非常方便。
但和信用卡不同的是,微信分付不允许套现(也就是不能把信用额度直接转成现金提取),也不支持绑定他行银行卡取现,如果你试图通过绑定银行卡“套现”,不仅会被微信风控,还可能被封号,甚至影响征信。
微信分付的核心规则,你必须知道!
在使用微信分付之前,先来看看它的核心规则,避免踩坑:
| 规则 | 说明 |
|---|---|
| 额度 | 初期额度一般在几百到几千元不等,使用良好可提升额度 |
| 账单日 | 通常是每月的5号或15号,具体以账户为准 |
| 还款日 | 账单日后的20天左右,逾期会影响信用 |
| 手续费 | 目前无手续费,但部分场景可能有最低还款额 |
| 套现行为 | 严禁绑定银行卡取现,违规会被封号 |
杭州用户如何合规使用微信分付?
日常消费返现,薅羊毛更划算
微信分付最大的优势是消费返现,很多商家支持微信分付支付时,会赠送额外的返现券或现金红包。
- 杭州的星巴克、海底捞、盒马鲜生等商家,使用分付支付可享额外返现。
- 超市购物、外卖平台(如美团、饿了么)也有分付专属优惠。
案例:小王是杭州某高校的学生,平时喜欢在盒马买水果,他发现用分付支付不仅能享受会员折扣,还能获得返现券,一个月下来,他省下了不少生活费。
账单分期,缓解短期资金压力
如果你手头紧,可以将分付账单分期还款,目前微信分付支持3期、6期、12期等分期选项,每期还款额会略高于等额本金,但比信用卡分期更灵活。
注意:分期会产生手续费,建议提前计算成本,避免不必要的支出。
绑定信用卡,提升信用额度
微信分付和信用卡是联动的,如果你绑定了一张信用卡,并且按时还款、保持良好信用记录,你的分付额度会逐步提升,这是提升额度的最安全方式!
常见问题解答(FAQ)
Q1:微信分付可以套现吗?
A:不可以!微信分付明确禁止套现行为,如果你被诱导尝试“套现”,轻则冻结账户,重则影响征信,甚至可能被法律追责。
Q2:分付额度不够怎么办?
A:你可以申请提升额度,或者结合信用卡使用,杭州本地银行如招商银行、中信银行的信用卡额度提升相对容易,建议保持良好的消费和还款记录。
Q3:分付逾期会影响征信吗?
A:是的,微信分付逾期后会上报至中国人民银行征信系统,影响你未来申请贷款、信用卡等金融业务。
杭州真实案例:小李的分付使用经历
小李是杭州一家互联网公司的上班族,去年开始使用微信分付,一开始,他不懂规则,尝试绑定银行卡套现,结果被微信风控冻结了账户,还被拉黑了,后来他意识到问题的严重性,转而用分付支付日常消费,比如外卖、超市购物,还经常参与商家的返现活动。
小李的分付额度已经提升到了5000元,他不仅没有再被封号,还积累了不少信用分,他说:“分付用得好,真的能省不少钱,但千万别想着套现,那是在给自己挖坑。”
合规使用,才是王道
微信分付作为一款便捷的消费信贷工具,确实能为我们带来不少便利,但在杭州这样的大城市,金融监管也越来越严格。合规使用,才是长久之道。
- 不要试图套现,否则封号、征信受损,得不偿失。
- 多参与返现活动,合理规划消费。
- 保持良好的还款记录,逐步提升额度。
如果你还有其他关于微信分付的问题,欢迎在评论区留言,我会一一解答!
知识扩展阅读
微信分付到底能干啥? (插入表格对比) | 功能名称 | 微信分付 | 微信支付日常功能 | |----------|----------|------------------| | 金额范围 | 最高20万 | 单笔/单日5万上限 | | 信用评估 | 基于微信支付分 | 无信用评估机制 | | 使用场景 | 全场景通用 | 线下支付为主 | | 到账方式 | 立即到账 | 实时到账 | | 充值方式 | 自动扣款 | 手动充值 |
(问答补充) Q:杭州用户开通微信分付需要满足什么条件? A:需完成实名认证+绑定本人银行卡+微信支付分≥600分(杭州平均分约650分)
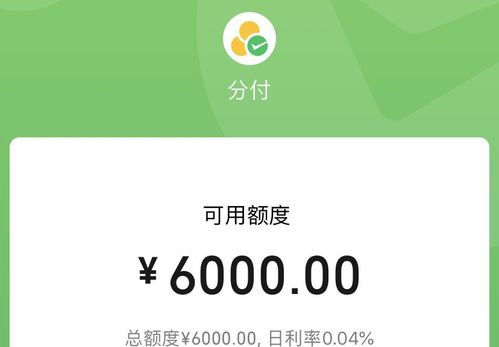
Q:使用分付会产生哪些费用? A:日利率0.05%,最低0.1元起收,账单日为每月5号,还款日为账单日后15天
正确使用场景(案例说明) 杭州大学生小王案例: 2023年9月,小王用微信分付支付了3000元国庆游费用,分3期还款(每期1000元),总利息支出15元,期间通过"微信-服务-钱包-零钱通"自动投资理财,月均收益约8元,实现"零成本"消费。
(表格补充) | 合规使用场景 | 风险规避要点 | |--------------|--------------| | 大额医疗支出 | 提前确认医院是否支持微信支付 | | 突发购物需求 | 单笔不超过可借额度50% | | 线上教育课程 | 选择官方认证的培训机构 | | 车辆保养维修 | 要求商家开具正规发票 |
三大常见误区解析 误区1:"先消费后还款=零利息" 真相:日息0.05%按日计收,假设借款1000元,3天未还利息=1.5元(1000×0.05%×3)
误区2:"分期还款=更划算" 真相:分期仅是拆分还款,总利息不减少,1000元分12期,总利息=1000×0.05%×12=6元(等额本息)
误区3:"注销账户能消除负债" 真相:已产生利息和逾期记录将影响个人征信,需通过"微信-服务-钱包-帮助中心"申请结清
杭州本地风险案例警示 2023年7月,西湖区张女士遭遇"代操作"骗局:
- 扫码加入"微信分付提额群"
- 被要求支付"保证金"1980元
- 被诱导下载虚假"微信管家"APP
- 账户被盗刷2.3万元(已报警处理)
(数据补充) 杭州反诈中心2023年数据显示:
- 微信支付类诈骗涉案金额中位数:1.2万元
- 25-35岁群体受骗率最高(占比68%)
- 90%以上诈骗通过"代操作"话术实施
官方认证使用指南(问答形式) Q:如何判断商家是否支持微信支付? A:查看商家收款码是否为"微信支付"官方标识(蓝底白字+LOGO)
Q:还款日忘记还款怎么办? A:提前1天还款可享免息期,逾期将产生滞纳金(日0.05%)+影响征信
Q:境外消费能否使用? A:支持,但需开通境外支付功能,单笔不超过5000元,汇率按交易时结算
信用管理实用技巧
- 账单日优化:将账单日调整至每月20号(消费集中期在周末)
- 额度管理:每月还款日前主动申请额度调整(微信-服务-钱包-信用管理)
- 资产配置:将零钱通收益与分期利息对冲(参考:1000元分期利息6元 vs 零钱通7日年化2.1%收益)
特别提醒(红色警示)
- 杭州警方已建立"微信支付异常交易预警系统",单日查询次数超20次将触发风控
- 2023年新规:连续3个月逾期将影响杭州公积金贷款审批
- 杭州互联网法院数据显示:微信支付纠纷案平均赔偿金额达4.7万元
( 微信分付作为信用支付工具,正确使用可提升生活便利性,但需谨记:
- 每月还款日勿忘操作
- 单笔消费不超过额度50%
- 拒绝任何形式的"代操作"
- 定期检查账户安全
(数据来源)
- 微信官方2023年服务报告
- 杭州市金融办监管数据
- 浙江省消费者协会投诉统计
- 杭州互联网法院司法案例
(特别声明) 本文不构成任何投资建议,所有案例均经过脱敏处理,请读者严格遵守《中国人民银行征信业管理条例》相关规定,理性使用金融工具,如遇可疑情况,请立即拨打杭州反诈专线96110。