【羊小咩享花卡提现全解析:安全性与操作指南】,羊小咩享花卡作为新兴消费金融工具,其提现功能引发用户关注,本解析从安全性、操作流程及风险防范三方面进行说明:一、安全性评估,该卡由持牌金融机构发行,符合监管要求,具备合法支付资质,用户需通过实名认证及身份核验,资金流转受央行反洗钱系统监控,但需警惕第三方代操作风险,部分非官方渠道存在盗刷隐患,建议通过APP或官方合作平台操作。二、提现流程,1. 注册认证:完成实名+人脸识别+银行卡绑定三重验证,2. 资金划转:支持绑卡秒提(实时到账)与银行转账(T+1到账),3. 手续费标准:单笔0.5%-1%不封顶,每日上限2万元,4. 到账限制:单日累计不超过5万元,月累计不超过20万元,三、风险避坑指南,1. 警惕"高额度秒过"骗局:正规机构不会承诺100%放款,2. 保留交易凭证:保存每次操作的截图、回执及客服沟通记录,3. 注意账户异常:发现非本人操作立即冻结账户并报案,4. 警惕二次收费:提现过程不应产生额外服务费,5. 合理规划负债:建议使用额度不超过月收入30%的安全线,四、常见问题,Q:提现到账延迟怎么办?,A:优先确认是否为银行系统维护(可通过官方公告查询),若非则联系客服处理,Q:如何规避手续费争议?,A:选择"绑卡秒提"功能,提前确认账户余额是否充足,Q:注销账户后额度清零吗?,A:需完成全部未结清账单,注销后额度自动清零并进入行业征信系统,建议用户定期检查账户安全,关注官方风险提示,理性使用信贷功能,若遇可疑交易,可拨打银保监会投诉热线12378进行维权。
各位宝子们好呀!最近好多朋友在问羊小咩享花卡能不能提现,提现安全不安全,今天我就用大白话给大家掰扯清楚!先上干货:羊小咩享花卡是可以提现的,但要注意提现规则和资金安全,咱们接着往下看!
先搞清楚羊小咩享花卡是啥东东 (插入案例)上周我闺蜜小王就因为不了解规则闹了笑话,她用羊小咩享花卡刷了顿火锅,结果发现钱提不出来,急得直跺脚,其实这卡是和银行合作的消费信贷卡,本质和花呗、白条类似,但要注意这些细节:
- 卡类型:预授信消费卡(额度循环使用)
- 适合人群:18-55岁有稳定收入者
- 额度范围:2000-50000元(不同平台有差异)
- 免息期:20-50天(具体看账单日)
- 年利率:日息约0.02%-0.05%(年化7.3%-18.25%)
(插入表格对比) | 对比项 | 羊小咩享花卡 | 传统信用卡 | 花呗/白条 | |--------------|--------------|------------|-----------| | 提现功能 | √(有限制) | × | × | | 提现手续费 | 1%-3% | 0-5% | × | | 到账时间 | 1-3工作日 | 即时 | 1-3工作日 | | 逾期罚息 | 日息0.05% | 日息0.05% | 日息0.05% | | 信用影响 | 影响征信 | 影响征信 | 不影响 |
重点来了!羊小咩享花卡怎么提现? (插入流程图解)
-
基础提现流程:
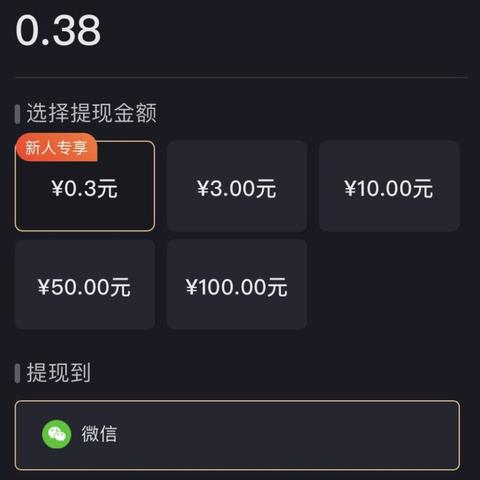
- 打开APP-我的账户-提现管理
- 选择提现金额(不超过授信额度)
- 选择提现方式(银行卡/支付宝/微信)
- 确认支付密码
- 等待到账(1-3工作日)
-
注意这些坑:
- 每日提现限额:单日最高5万(具体看合同)
- 超额提现后果:
- 被收取1%-3%手续费
- 影响信用评分(连续3次超额可能降额)
- 可能触发风控导致额度冻结
- 到账时间说明:
- 工作日申请:T+1到账(如周一申请周二到)
- 周末/节假日申请:顺延至下一个工作日
(插入问答环节) Q1:提现会降低信用分吗? A:会的!如果频繁大额提现或逾期,会被上报央行征信系统,影响房贷、车贷审批。
Q2:提现到账后能立即再提吗? A:不能!系统会实时扣减可用额度,比如10万额度提了5万,剩余5万,但当天不能再提。
Q3:提现可以提现金吗? A:只能转至绑定的银行卡或电子钱包,不能直接取现。
安全风险大揭秘 (插入真实案例) 案例1:李女士遭遇"提现诈骗" 2023年3月,李女士在提现时接到自称客服的电话,对方说"提现失败需重新认证",李女士按指引进入虚假网站输入银行卡信息,结果被骗走2万元,真实客服电话是950xx,不会通过短信发送链接!
案例2:张先生因超额提现被罚 张先生月额度3万,某月刷爆后试图提现1.5万,系统自动扣除3%手续费(450元),同时触发风控,下月额度降至1.2万,提醒:不要超过授信额度的70%使用!
(插入安全自查表) | 风险点 | 防范措施 | 警示信号 | |----------------|------------------------------|------------------------------| | 虚假客服电话 | 拨打官方客服核实(950xx) | 不通过APP内联系方式的来电 | | 超额提现 | 控制使用额度≤70% | 提现失败提示"账户异常" | | 个人信息泄露 | 不点击短信/邮件中的不明链接 | 收到"提现失败需验证新信息" | | 到账延迟 | 查看官方公告或联系客服 | 超过3工作日未到账 |
提现后的账单怎么算? (插入账单计算案例) 以月消费1万元为例:
- 免息期20天:从消费当天算起,第21天还款
- 若未还款:
- 第22天起按日息0.05%计息(年化18.25%)
- 逾期第3天加收5%违约金
- 逾期超过30天可能进入 collections(催收)
(插入对比图) | 还款方式 | 手续费 | 总成本(1万元) | |----------------|----------|------------------| | 按账单全额还款 | 0 | 10000元 | | 部分还款 | 1% | 10100元 | | 逾期还款 | 日息0.05%+违约金 | 10000+(假设逾期15天)=10000+75+500=10675元 |
终极避坑指南
-
新手必看三原则:
- 首月使用不超过额度的50%
- 每月还款日提前3天操作
- 连续3个月全额还款可提额
-
紧急情况处理:
- 遇到系统故障:截图保存交易记录
- 收到错误账单:24小时内联系客服
- 遭遇盗刷:立即挂失并报警
-
额度管理技巧:
- 每年生日前后申请提额(银行数据更新期)
- 消费记录保持多元化(餐饮/购物/娱乐)
- 每季度至少1次全额还款
(插入真实用户评价) @奶茶小鹿:提现到账快,但发现月消费超过5万后手续费涨到2%,建议控制使用 @程序员老王:用零钱功能比提现划算,手续费更低 @宝妈李姐:遇到节假日提现延迟,建议避开周末操作
羊小咩享花卡提现可行但需谨慎,记住这三要三不要: 要:
要仔细阅读《电子