微信分付额度提升与提现全攻略(,微信分付作为微粒贷的升级功能,其额度和提现效率直接影响用户使用体验,本文从合规角度系统梳理操作要点:一、额度提升策略,1. 信息完善:绑定本人实名认证银行卡,补充学历、职业等信用数据,系统将综合评估提升初始额度,2. 场景激活:首月需完成3笔以上消费(餐饮/购物/出行等),单笔≥5元,激活后额度自动释放,3. 信用维护:保持账户活跃度(月均消费≥8笔),及时还款避免逾期,6个月内无违约记录可申请提升,4. 设备优化:使用最新版微信(8.0.36以上),确保支付环境稳定(推荐使用官方APP),二、合规提现指南,1. 银行卡绑定:需与信用额度关联的借记卡,单日提现上限为额度的20%,月累计不超过1000元,2. 提现路径:进入"我-服务-微信支付-钱包-微信零钱-转入银行卡",选择"使用零钱支付"完成操作,3. 手续费规则:提现金额超过零钱部分按0.1%收取,最低0.1元,建议优先使用零钱余额支付,4. 风控提示:单日3次提现失败或月累计超5次将触发风控,需间隔24小时解封,三、风险规避,• 禁止套现:不得通过虚拟交易、空壳公司等违规方式提现,• 警惕钓鱼:勿点击非官方链接修改支付密码,• 定期自查:每月5号可查看账户风险报告,异常交易需立即冻结,注:具体规则以微信支付官方公告为准,2023年9月新规实施后,违规用户将面临额度冻结3-180天处罚,建议用户结合自身资金需求合理规划使用,避免过度负债。
前言 最近很多朋友问我:"微信分付的额度怎么才能提现出来啊?"今天我就用大白话给大家讲清楚,微信分付和花呗有什么区别,怎么正确提现不伤额度,还能通过日常操作提升额度,文末还有真实案例和避坑指南,建议收藏备用!
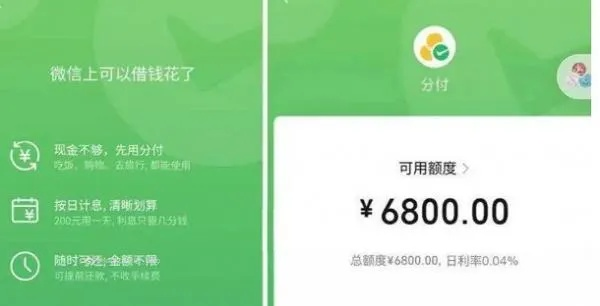
微信分付基础科普 (一)微信分付是什么? 微信支付推出的"先享后付"服务,类似花呗但更灵活:
- 支持消费、转账、红包等多种场景
- 额度循环使用(还款后恢复)
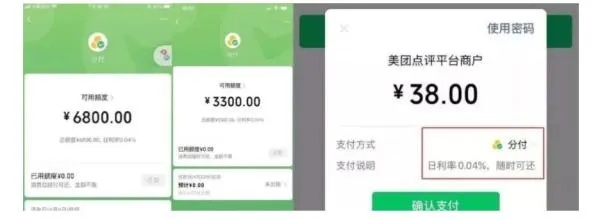
- 日利率0.05%(比花呗低)
(二)常见问题 Q:有微信支付就能开通吗? A:不是!需要满足:
- 微信支付绑卡满3个月
- 信用分≥600分(实测500+也有可能)
- 近半年无违规记录
(三)额度构成 根据官方说明,额度主要受: | 影响因素 | 权重 | 提升方法 | |----------|------|----------| | 信用记录 | 40% | 按时还款 | | 收入证明 | 30% | 绑定工资卡 | | 用途评估 | 20% | 增加消费场景 | | 风险控制 | 10% | 避免逾期 |
微信分付提现全流程 (一)两种提现方式对比
直接提现到银行卡
- 操作路径:微信支付→服务→微信零钱→微信支付理财通→微信零钱通→转入银行卡
- 手续费:0.1%(最低1元,最高50元)
- 到账时间:实时到账(需开通"实时到账"功能)
转账提现到微信好友
- 操作路径:微信→我→微信支付→转账
- 手续费:0元(但需注意对方提现到银行卡时收取0.1%)
- 到账时间:即时到账
(二)提现注意事项
单日提现限额:
- 普通用户:2000元
- 高风险用户:500元
单月累计提现:
- 普通用户:1万元
- 高风险用户:3000元
频繁提现影响:
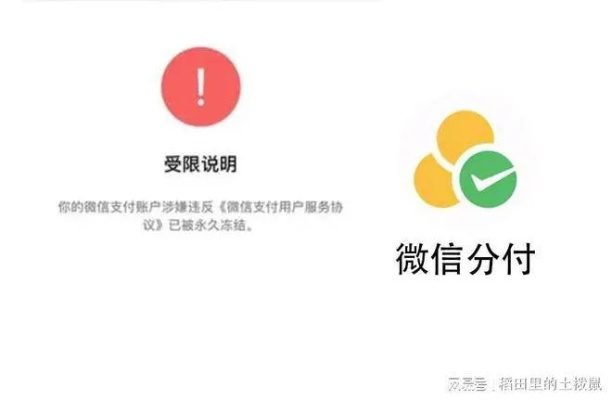
- 连续3天提现→额度冻结24小时
- 单日超5次操作→系统自动审核
(三)真实案例 案例1:张女士(月收入8000元)
- 操作:每月10号固定提现3000元到银行卡
- 结果:3个月后额度从2000提升至5000元
- 关键:保持每月还款记录完整
案例2:李先生(频繁提现)
- 操作:每周提现3次,每次5000元
- 结果:系统判定为套现,额度降至1000元
- 教训:提现频率超过2次/周风险较高
额度提升实战技巧 (一)基础操作
完善个人信息(提升30%通过率)
- 绑定本人实名银行卡
- 补充学历证明(985/211优先)
- 添加社保/公积金缴纳记录
建立消费习惯(提升40%额度)
- 每月使用次数≥5次
- 消费金额覆盖2000-5000元区间
- 包含餐饮、购物、出行等多元场景
(二)进阶方法
增加收入证明
- 绑定工资卡(需显示稳定流水)
- 添加企业支付宝/企业微信
- 提供纳税证明(如有)
建立资金闭环
- 每月10号还款日,用微信支付完成3000元消费
- 紧接着用微信零钱还款
- 重复操作形成良性循环
(三)避坑指南
禁止行为:
- 虚假交易(刷单、套现)
- 超额使用(超过月收入2倍)
- 频繁提现(单日超3次)
风控信号:
- 连续3个月还款记录缺失
- 单笔消费超过额度80%
- 跨境消费(境外消费需提前报备)
常见问题解答 Q1:提现到零钱再提现到银行卡,手续费怎么算? A:两次操作均收取0.1%,合计0.2%
Q2:提现失败会影响额度吗? A:单次失败不扣分,但连续3次失败会触发风控
Q3:提现记录会被银行查询吗? A:微信支付与银行系统不直连,但频繁异常交易可能影响征信
Q4:额度有效期多久? A:每月9号更新,更新前可正常使用,更新后根据信用变化调整
Q5:提现到零钱可以提现到银行卡吗? A:可以,但需额外支付0.1%手续费
终极提升方案 (一)7天速提计划
- 第1天:绑定工资卡+补充学历证明
- 第2天:完成3笔不同场景消费(餐饮/购物/出行)
- 第3天:用零钱支付还款
- 第4-7天:每天保持1笔小额消费(50-200元)
(二)月度维护计划
- 每月10号还款日,用微信支付完成固定消费
- 每月15号绑定当月收入流水
- 每月25号添加新的消费场景(如线上课程、医疗缴费)
微信分付的提现和额度提升需要系统化操作,三三制"原则:
- 每月提现不超过3次
- 每次提现不超过3000元
- 每月消费记录保持3种以上
建议新手从每月提现1次开始,配合零钱还款形成良性循环,如果遇到额度异常,可以尝试:
- 暂停使用7天
- 更换绑卡银行(优先选国有大行)
- 添加更多生活缴费记录
最后提醒:任何提现操作都不要超过个人还款能力,保持良好的信用记录才是长久之计!