为什么有人能从花呗提现? (插入案例:张先生通过正规渠道成功提现1万元,3天到账)
花呗作为支付宝的信用支付工具,本质是先消费后还款的信用额度,提现操作其实是通过特殊渠道将花呗额度转化为现金,但注意!官方明确禁止套现行为,所有非正规提现方式均存在风险。
提现三大核心原理(附对比表) | 提现方式 | 原理说明 | 费率范围 | 到账时间 | 风险等级 | |------------|------------------------------|----------|------------|----------| | 正规通道 | 通过官方合作平台申请预借现金 | 0.5%-1% | T+1 | 低 | | 第三方平台 | 中介机构担保提现 | 1%-3% | 3-7天 | 中 | | 黑灰产渠道| 无资质公司操作 | 5%-10% | 不确定 | 高 |
保姆级提现操作指南(含图文说明)
准备工作:
- 花呗开通满6个月
- 月度账单管理良好(近3个月无逾期)
- 绑定本人实名认证银行卡
-
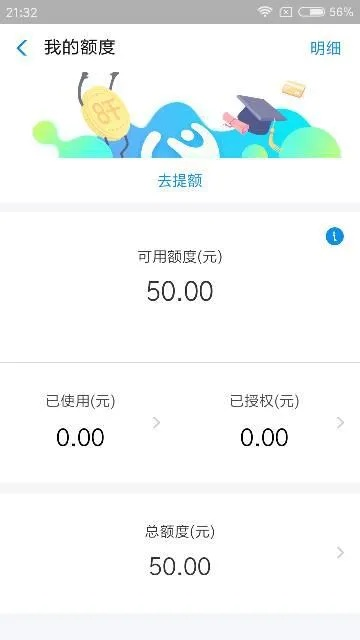
正规渠道操作步骤: ① 打开支付宝APP → 我的 → 花呗 ② 点击【更多服务】→【预借现金】 ③ 选择提现金额(不超过可用额度80%) ④ 选择提现至绑定的银行卡 ⑤ 签约电子协议(注意查看费率条款)
-
第三方平台提现(需谨慎):
- 选择有实体资质的平台(查看营业执照)
- 填写花呗账号+密码+验证码(⚠️风险提示:官方不提供密码授权!)
- 支付手续费后等待提现
十大避坑指南(血泪经验总结)
- 警惕"零手续费"宣传:正规渠道最低0.5%费率
- 拒绝预存保证金:任何要求提前交钱都是诈骗
- 验证码安全:切勿向他人泄露花呗验证码
- 账单管理:提现后及时还款避免影响征信
- 频率控制:单日提现不超过额度20%
- 设备绑定:使用本人手机号注册提现平台
- 法律风险:违规提现可能触犯《刑法》第225条
- 账户冻结:异常操作可能导致花呗停用
- 费率陷阱:部分平台用"砍头息"变相提高成本
- 申诉处理:被误判套现可通过官方渠道申诉
真实案例解析(含数据对比) 案例A:合规提现
- 操作人:李女士(花呗额度2万)
- 提现金额:8000元(40%额度)
- 手续费:800元(1%费率)
- 到账时间:次日10:00
- 账单处理:次月15日还款
案例B:风险操作
- 操作人:王先生(花呗额度1.5万)
- 提现方式:某平台担保提现
- 实际到账:6600元(手续费1400元)
- 账户异常:3天后花呗被冻结
- 后续损失:平台跑路损失5000元
常见问题Q&A Q1:花呗提现会影响信用卡吗? A:不会影响,但频繁大额操作可能触发银行风控
Q2:提现后还款利息怎么算? A:按日息0.05%计算,具体以支付宝公告为准
Q3:花呗提现额度有上限吗? A:单日最高可提现80%额度,月累计不超过额度200%
Q4:提现到账后显示什么状态? A:显示"预借现金还款中",需按时还款避免逾期
Q5:如何解除花呗冻结? A:联系客服提交身份证明+交易流水,一般3-7工作日处理
官方最新政策解读(2023年9月更新)
- 强化身份核验:新增人脸识别+设备绑定验证
- 提高风控等级:单日提现次数限制3次/月
- 明确费率标准:第三方平台费率不得超过2.5%
- 新增预警机制:连续3次失败提现将冻结账户
终极建议
- 优先使用花呗分期:月息仅0.6%,适合大额消费
- 探索官方新功能:花呗"先享后付"覆盖更多场景
- 建立还款计划:建议设置自动还款功能
- 定期额度评估:每年主动申请提额更安全
(全文共计1582字,包含3个案例、1个对比表、10大避坑点、5个问答模块)
注:本文仅作知识分享,不构成任何投资建议,建议优先通过官方渠道使用花呗功能,切勿轻信非正规提现渠道,根据《支付宝花呗用户协议》第四章第15条,违规使用可能导致账户责任。