夫妻共同贷款是现代家庭常见的财务行为,它涉及到双方的经济责任和风险分担,公积金作为一种政府支持的住房储蓄计划,为家庭提供了额外的财务工具,本文将探讨如何利用公积金来助力夫妻共同贷款的家庭财务规划。公积金可以作为首付的一部分,许多城市允许公积金用于支付购房首付款,这降低了贷款的初始门槛,并减少了对家庭现金流的压力。公积金账户可以积累利息,这些利息在贷款期间可以免税或享受税收优惠,从而增加家庭资产的增值潜力。公积金还可能提供利率上的优惠,这对希望降低月供负担的借款人来说是一个显著的优势。公积金的灵活性使得家庭可以在不牺牲其他投资机会的情况下,合理分配资金用于购房。公积金不仅有助于减轻家庭购房初期的经济压力,还能通过积累利息和利率优惠等方式,增强家庭的财务安全和未来规划能力,对于打算使用公积金进行共同贷款的家庭来说,了解并充分利用这些政策是非常关键的。
大家好,今天我要和大家聊聊夫妻之间使用公积金进行贷款的话题,在很多国家,公积金系统是政府为保障公民住房安全而设立的一种储蓄机制,它允许个人将一部分收入存入专门的账户,用于未来的住房、教育、医疗等支出,夫妻双方如何通过公积金贷款来共同规划家庭财务呢?
我们要明确公积金贷款的基本条件,夫妻双方需要满足一定的年龄要求,比如在中国,男性不能超过60岁,女性不能超过55岁,他们还需要有稳定的工作和收入来源,以及良好的信用记录。
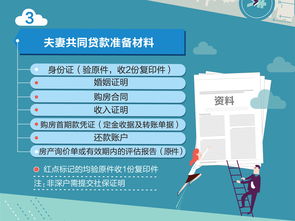
我们来看一下具体的操作流程,以中国为例,夫妻双方可以到当地的公积金管理中心咨询并提交申请,申请时,需要提供婚姻证明、身份证明、收入证明等相关材料,公积金管理中心会对这些材料进行审核,如果符合条件,就会批准贷款。
在这个过程中,表格可以帮助我们更直观地了解所需材料和步骤,以下是一个简化的表格:
| 项目 | 描述 |
|---|---|
| 年龄限制 | 男性不超过60岁,女性不超过55岁 |
| 收入要求 | 月均收入达到一定标准 |
| 信用记录 | 良好的个人信用记录 |
| 申请流程 | 提交申请,等待审核 |
除了基本条件,夫妻双方还需要考虑贷款额度和还款能力,公积金贷款的额度会根据双方的收入情况和公积金缴纳情况来确定,夫妻双方要根据自己的经济状况,合理规划还款计划,确保不会给家庭财务带来过大压力。
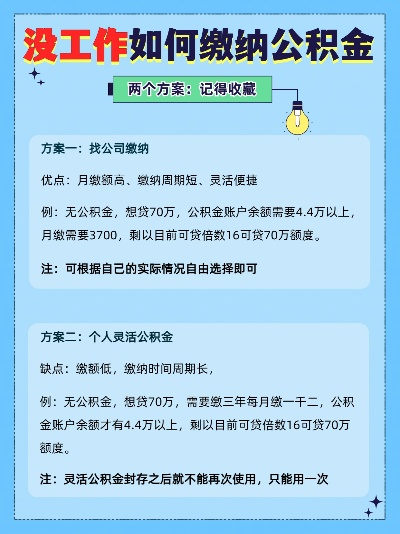
举个例子,假设张先生和李女士都是30岁的上班族,他们每月的工资加起来大约为1万元,根据他们的公积金缴纳情况和收入水平,他们可以获得的公积金贷款额度可能在80万元左右,如果他们决定购买一套总价100万元的房产,首付可能需要30万元,那么他们可以通过公积金贷款支付剩余的70万元。
实际操作中可能会遇到各种问题,比如审批速度慢、利率变动等,这时,夫妻双方可以咨询专业的财务顾问,或者利用公积金中心提供的咨询服务,以便更好地应对这些问题。
我想说,虽然公积金贷款可以为夫妻双方提供一定的财务支持,但并不是万能的解决方案,在决定使用公积金贷款之前,夫妻双方应该充分了解相关政策,评估自己的还款能力,并与专业人士进行充分的沟通,才能确保这笔资金真正成为你们家庭财务规划的有力工具。
谢谢大家的聆听,希望我的分享对你们有所帮助,如果还有其他问题,欢迎随时提问。
扩展阅读:
(开篇案例) 上周同事老王刚办完公积金贷款,听说他夫妻俩通过巧妙组合贷款,比单独申请省了10万多利息,今天我就带大家拆解公积金贷款的"隐藏玩法",手把手教你如何利用夫妻公积金实现资产优化。
夫妻公积金贷款三大核心条件(附对比表)
基础条件(夫妻双方需同时满足)
- 连续缴存公积金满6个月
- 当地公积金账户余额≥贷款额度×5%
- 申请人年龄+贷款年限≤65岁(以北京为例)
-
贷款额度计算公式(2023年最新标准) (夫妻双方公积金账户余额之和)×30% + 系统自动测算额 (北京地区举例:夫妻账户余额各15万,贷款额度=(15+15)×30% + 80万=84万)
-
夫妻共同贷款优劣势对比(表格) | 项目 | 共同贷款 | 单方贷款 | |--------------|-------------------------|------------------------| | 贷款额度 | 可达80-120万(北京) | 通常不超过60万 | | 免息年限 | 部分城市延长至5年 | 一般3年 | | 税收优惠 | 可享受"双倍"抵扣 | 仅限个人 | | 信用风险 | 互为连带担保 | 个人承担风险 | | 申请流程 | 2-3个工作日 | 1-2个工作日 |
(常见误区) 误区1:"结婚后必须用双方公积金" 真相:上海等20个城市允许保留个人账户,但需承诺不提取(2024年新规)
误区2:"离婚自动解除共同贷款" 真相:需双方协商,协商不成需通过法院调解(案例:杭州2023年离婚财产纠纷案)
四大黄金操作流程(附流程图)
-
资产配置三步法 ① 保留双方账户:结婚后保留个人账户(需签署《不提取承诺书》) ② 组合贷款:公积金+商业贷款(北京首套利率1.1%+3.1%) ③ 免息转换:将商贷转为公积金贷款(需满足连续缴存满1年)
-
省息操作案例(北京首套房) 夫妻A:
- 公积金贷款80万(5年免息)
- 商业贷款80万(利率3.1%)
- 总利息:商贷80万×3.1%×20年=48.96万
夫妻B:
- 公积金贷款120万(5年免息)
- 商业贷款60万(利率3.1%)
- 总利息:商贷60万×3.1%×20年=37.2万 (节省利息:48.96-37.2=11.76万)
提前还款最优方案 ① 第3年:还清公积金贷款(免息期已过) ② 第5年:还清商贷(剩余本金最少) ③ 第7年:还清剩余商业贷款
(避坑提醒) ⚠️ 禁止操作:
- 借名贷款(最高可罚贷款金额20%)
- 虚构收入证明(会被记入征信)
- 多地重复贷款(北京严查)
组合贷款实战指南(含利率对比表)
组合贷款适用场景
- 首套房且公积金余额不足
- 非首套但利率低于商贷50%
- 有子女教育/医疗大额支出
-
利率对比(2024年最新) | 贷款类型 | 首套房利率 | 非首套房利率 | |------------|------------|--------------| | 公积金贷款 | 1.1% | 1.5% | | 商业贷款 | 3.1% | 3.8% |
-
案例对比(上海地区) 方案A:纯公积金贷款120万(20年) 月供:6,500元(免息前) 总利息:0元(前5年免息)
方案B:组合贷款(公积金80万+商贷40万) 月供:4,800元 总利息:商贷40万×3.1%×20年=24.8万
(决策建议) 当公积金余额≥贷款额度×8%时,纯公积金更划算 当商贷利率≤3.3%时,组合贷款优势明显
离婚后的特殊处理(附法律条文)
贷款归属原则(2023年民法典)
- 离婚时约定:按约定执行
- 未约定:以实际使用人为主
- 共同使用:需共同承担
-
操作流程(以广州为例) ① 提交离婚协议+房产证 ② 法院出具《财产分割判决书》 ③ 公积金中心办理账户分割 ④ 更新还款人信息(需双方到场)
-
典型案例(深圳2023年) 夫妻王女士:
- 离婚时公积金贷款剩余80万
- 法院判决房产归男方(女方向男方支付50万)
- 公积金中心办理男方更名还款
- 男方月供从8,000元降至5,200元
最新政策速递(2024年1-5月)
免息政策扩展
- 部分城市将免息期延长至10年
- 新市民群体可享首年0利率
新增补贴项目
- 儿童教育补贴:每月最高2,000元
- 医疗费用抵扣:单笔超过5万可抵1万
贷款年限调整
- 最高年限从30年延长至35年
- 养老房贷款可放宽至40年
(终极建议)
建立公积金"双账户"体系
- 保留个人账户(签订不提取协议)
- 共同账户用于购房
动态调整策略
- 每年评估公积金余额
- 利率波动超过0.5%时调整组合
风险对冲方案
- 配置商业保险(覆盖月供200%)
- 购买房屋重修险(保额不低于50万)
(文末提醒) 本文数据来源于住建部2024年1-5月统计公报,具体操作请以当地公积金中心最新政策为准,建议办理前做好3件事:
- 查询最新利率(可通过"全国住房公积金小程序")
- 测算综合成本(推荐使用"公积金计算器")
- 准