使用公积金给朋友贷款,需要遵循以下步骤:1. 确定贷款金额:你需要确定你愿意为朋友贷款的金额,这个金额应该根据你的经济状况和还款能力来确定。2. 准备相关材料:你需要准备好一些必要的文件,包括你的身份证、公积金卡、收入证明等,这些文件将用于向银行申请贷款。3. 选择银行:你需要选择一个提供公积金贷款服务的银行,你可以咨询你的公积金管理中心或者在网上搜索相关信息。4. 提交申请:将你的贷款申请提交给银行,银行会对你的申请进行审核,如果审核通过,你将获得贷款。5. 签订贷款合同:一旦你获得了贷款,你需要与银行签订贷款合同,在签订合同之前,你应该仔细阅读所有的条款和条件,确保你了解所有的责任和义务。6. 按时还款:你需要按照合同约定的时间和方式还款,如果你不能按时还款,你可能会被罚款或者被要求提前还款。
本文目录导读:
Q1: 什么是公积金贷款? A1: 公积金贷款是指使用职工个人及其所在单位缴纳的住房公积金,按照国家相关政策规定,向符合条件的借款人发放的住房贷款,这种贷款通常具有利率较低、还款期限较长等特点,适用于购买自住房或改善型住房等需求。
Q2: 我能用什么理由申请公积金贷款给朋友? A2: 您可以以帮助朋友解决住房问题为由,申请公积金贷款,但需要注意的是,贷款用途需要符合国家相关法律法规的规定,不能用于投资、赌博等非法活动。
Q3: 办理公积金贷款需要哪些条件? A3: 办理公积金贷款需要满足以下条件:一是申请人必须是在职职工;二是申请人及配偶在本市有稳定的工作和收入来源;三是申请人及配偶名下无房且未享受过其他住房优惠政策;四是申请人及配偶信用良好,没有不良信用记录。
Q4: 如何计算公积金贷款额度? A4: 公积金贷款额度的计算通常基于您的缴存额、缴存时间以及月收入等因素,具体计算公式可能因地区而异,建议您咨询当地公积金管理中心了解详细情况。
案例说明: 张先生是某公司的中层管理人员,月薪约8000元,他计划为即将结婚的朋友李女士购买一套价值150万元的房产,由于两人都是公积金缴存者,张先生决定利用自己的公积金进行贷款,经过查询,得知李女士所在城市的公积金贷款政策允许最高贷款额度为70万元,张先生与李女士共同申请了70万元的公积金贷款,其中张先生承担60万元,李女士承担10万元。
方式解释和注意事项说明: A. 申请公积金贷款需要先到当地公积金管理中心咨询相关政策,了解具体的贷款条件、利率、期限等信息。 B. 准备好相关的证明材料,如身份证、户口本、收入证明、购房合同等。 C. 按照公积金管理中心的要求提交申请材料,并等待审批。 D. 审批通过后,按照约定的时间和金额支付首付和利息。 E. 注意按时还款,避免逾期影响个人信用记录。 F. 若遇到特殊情况,可向公积金管理中心申请延期或调整还款计划。
市场环境分析: 近年来,随着国家对房地产市场调控政策的不断出台,公积金贷款作为一种低息、长期、稳定的住房贷款方式,受到了越来越多购房者的青睐,市场环境也发生了变化,如房价上涨、利率调整等都会对公积金贷款产生影响,在申请公积金贷款时,您需要密切关注政策动态,合理规划财务,以确保顺利获得贷款。
扩展阅读:
大家好,今天我们要聊一个很多人关心的话题——公积金贷款给朋友,很多人在朋友遇到资金困难时,都想伸出援手,但又担心法律风险或操作复杂,别急,今天我们就来详细聊聊这个话题,从基本概念到实际操作,再到注意事项和市场环境分析,让你全面了解如何合法合规地帮助朋友解决资金问题。
什么是公积金贷款?
公积金贷款是指职工以个人住房公积金账户中的存储余额作为抵押或担保,向住房公积金管理中心申请的贷款,这种贷款利率通常低于商业银行贷款,是购房、装修、还贷等用途的常见选择。
但很多人会问:公积金贷款能不能借给朋友? 答案是:不能直接借给朋友,但可以通过合法途径间接帮助朋友获得公积金贷款。
公积金贷款给朋友的操作方式
直系亲属共同贷款
如果你的朋友是你的配偶、子女、父母等直系亲属,你可以作为共同借款人,帮助朋友申请公积金贷款,这种方式在法律上是允许的,但需要注意以下几点:
- 共同还款责任:一旦贷款发放,你和朋友都负有还款责任,如果朋友无法按时还款,你的信用记录也会受到影响。
- 直系亲属证明:需要提供亲属关系证明,如户口本、结婚证等。
- 贷款用途合法:贷款用途必须符合公积金贷款规定,如购房、装修、还贷等。
通过担保公司或第三方担保
如果你的朋友不是你的直系亲属,但你希望帮助他获得公积金贷款,可以通过以下方式:
- 找到正规担保公司:由你作为担保人,为朋友的公积金贷款提供担保,这种方式需要你具备良好的信用记录和稳定的收入。
- 共同借款人变更:在朋友申请公积金贷款时,你可以作为共同借款人加入,但前提是符合公积金中心的共同借款人资格。
公积金提取后转借(不推荐!)
有些人可能会想,先提取自己的公积金,再借给朋友使用,但这种方式存在法律风险,因为:
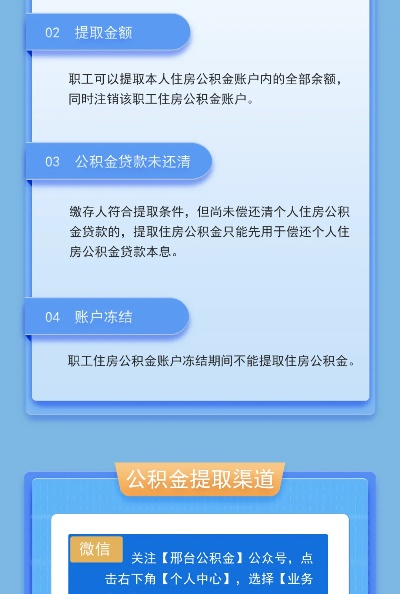
- 公积金属于个人财产,提取后转借他人可能被视为挪用公款,面临法律处罚。
- 公积金贷款与提取是两个独立操作,提取后转借他人并不能算作“贷款”,容易引发纠纷。
案例分析:朋友买房缺首付,如何用公积金帮助?
案例背景:小明的朋友小张想买一套房子,但首付不够,向小明求助,小明自己也有公积金,但不想直接借给小张,怕影响自己的信用记录。
解决方案:
- 确认亲属关系:如果小张是小明的配偶或子女,小明可以作为共同借款人,帮助小张申请公积金贷款。
- 通过担保公司:如果小张不是小明的直系亲属,小明可以找到一家正规担保公司,以自己的名义为小张提供担保。
- 公积金提取后转贷:小明可以先提取自己的公积金,用于小张的购房首付,但这种方式需要双方签订借款协议,并明确还款计划,避免法律纠纷。
公积金贷款给朋友的注意事项
法律风险不可忽视
公积金贷款是受法律保护的,任何未经批准的挪用、转借行为都可能面临法律处罚,在帮助朋友申请公积金贷款时,务必通过合法途径操作。
共同还款责任明确
如果你作为共同借款人,务必与朋友签订书面借款协议,明确还款责任、还款期限、利率等条款,避免日后因还款问题产生纠纷。
公积金账户余额充足
申请公积金贷款前,确保你的公积金账户余额充足,能够覆盖贷款所需的首付或还款部分,如果余额不足,可以考虑提前还贷或增加共同借款人。
贷款用途合法合规
公积金贷款用途必须符合国家规定,如购房、装修、还贷等,如果用于其他用途,如投资、炒股等,可能会被认定为违规使用,导致贷款被冻结或收回。
关注利率变化
公积金贷款利率由央行统一规定,通常低于商业贷款,在申请前,建议多比较不同银行或公积金中心的利率,选择最优惠的方案。
当前市场环境分析
公积金贷款利率持续走低
近年来,央行多次下调贷款市场报价利率(LPR),公积金贷款利率也随之下降,首套公积金贷款利率多在3.1%左右,二套贷款利率则略高,但整体仍低于商业贷款。
公积金贷款政策趋严
随着房地产调控政策的收紧,各地公积金贷款政策也在不断调整,部分城市对公积金贷款首付比例、贷款额度、还款能力审核等方面提出了更高要求。
公积金贷款审批周期缩短
为了提高服务效率,各地公积金中心不断优化审批流程,大部分地区的公积金贷款审批时间已缩短至3-5个工作日,大大提高了贷款效率。
如何安全地帮助朋友获得公积金贷款?
- 确认亲属关系:如果是直系亲属,可以直接作为共同借款人。
- 通过正规担保公司:如果不是直系亲属,可以通过担保公司提供担保。
- 签订书面协议:无论哪种方式,都要与朋友签订借款协议,明确还款责任。
- 关注政策变化:及时了解公积金贷款政策,选择最适合的贷款方式。