本文目录导读:
- 什么是公积金贷款?它和商业贷款有什么区别?
- 公积金提前还款,到底能不能还?政策是怎样的?
- 公积金提前还款的几种方式,怎么选?
- 公积金提前还款,有哪些注意事项?
- 问答时间:你关心的问题,我来解答!
- 总结:公积金提前还款,真的值得!
尊敬的听众朋友们,大家好!今天我们要聊的话题是关于如何利用住房公积金进行提前还款,我们都知道,公积金作为我们国家的一种住房保障措施,为我们提供了很多便利,比如贷款买房、租房补贴等,当我们手头宽裕时,是否应该考虑提前还清这部分资金呢?就让我带大家一起来了解这一话题。
我们要明确什么是公积金提前还款,就是用我们的公积金账户中的资金,直接偿还我们在公积金贷款上的欠款,这样做,可以让我们的资金更加灵活,同时也能减少未来的利息支出。
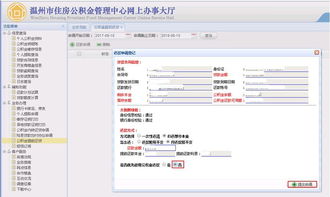
如何进行公积金提前还款呢?这里有一个表格可以帮助我们更好地理解步骤:
| 步骤 | |
|---|---|
| 1 | 确认提前还款资格 |
| 2 | 选择还款方式 |
| 3 | 填写还款信息 |
| 4 | 确认还款结果 |
我们来看一些问答说明:
Q1:我可以提前还款多少呢? A1:这个问题的答案可能会因地区而异,一般建议至少提前还款一部分,以减轻未来可能产生的利息负担,具体的还款额度,可以咨询当地的公积金管理中心。
Q2:提前还款会影响我将来的公积金贷款吗? A2:提前还款不会影响你未来申请公积金贷款的能力,如果你在提前还款后再次申请公积金贷款,可能需要提供更详细的财务证明。
Q3:如果我提前还款了,还能继续使用公积金贷款吗? A3:这是完全可以的,只要你的公积金账户中有足够的余额,你就可以继续申请公积金贷款。
我们通过一个案例来加深理解:
假设张先生是一名公积金缴存者,他的公积金账户里有一笔50,000元的公积金贷款,按照当前的利率计算,如果张先生选择提前还款,他需要支付的利息将会大大减少,如果按照5%的年利率计算,张先生每月需要支付的利息为2,500元,但如果他能提前还款50,000元,那么他每月需要支付的利息将降至1,250元,这样一来,张先生每年可以节省的利息支出将达到6,750元。
公积金提前还款是一个既能节省利息支出又能提高资金使用效率的好方法,但需要注意的是,提前还款需要满足一定的条件,而且具体的操作流程也需要根据当地的规定来进行,希望以上的内容能够帮助大家更好地理解和使用公积金提前还款这一功能,谢谢大家!
扩展阅读:
大家好呀!今天我们来聊一个和钱袋子息息相关的话题——公积金提前还款,相信不少朋友在买了房之后,每个月除了要还商业贷款,还得缴纳一笔不小的公积金,公积金能不能提前还款?怎么操作?提前还款到底划算不划算?别急,今天我就来给大家详细拆解,让你轻松掌握这个“省钱利器”!
什么是公积金贷款?它和商业贷款有什么区别?
我们得搞清楚一个基本概念:公积金贷款是由住房公积金管理中心提供的专项贷款,利率通常低于商业贷款,是国家为了支持职工购房而推出的一项福利政策,而商业贷款则是由银行提供的普通住房贷款,利率相对较高。
举个栗子🌰:
小明用公积金贷款买了房,利率是3.25%;而小红用商业贷款买房,利率是4.5%,十年后,小明比小红少还了将近20万的利息!这就是公积金贷款的魅力所在!
公积金提前还款,到底能不能还?政策是怎样的?
答案是:可以,但有条件!
公积金贷款的还款方式通常有两种:等额本息和等额本金,提前还款的话,可以选择部分提前还款(减少每月还款额)或一次性还清(彻底结束贷款),不同城市、不同银行的具体政策可能略有不同,大家一定要先搞清楚自己的贷款政策哦!
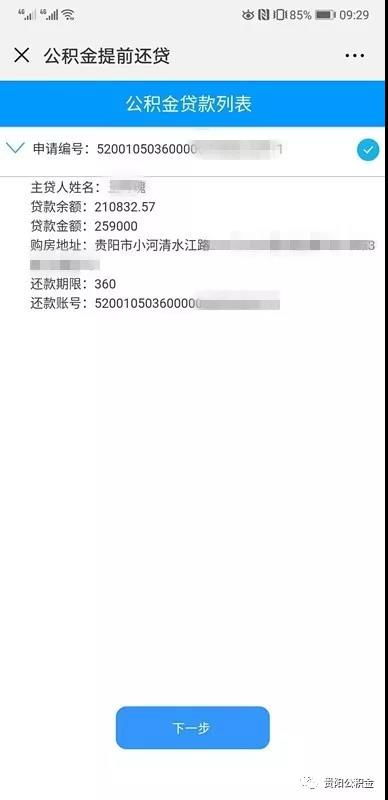
提前还款的政策差异
| 城市 | 是否允许提前还款 | 最低还款金额 | 是否收取违约金 |
|---|---|---|---|
| 北京 | 是 | 1万元 | 否 |
| 上海 | 是 | 2万元 | 否 |
| 广州 | 是 | 5000元 | 是(部分银行) |
注意: 具体政策以当地公积金中心规定为准,建议提前咨询或登录当地公积金官网查询。
公积金提前还款的几种方式,怎么选?
提前还款的方式主要分为三种:一次性还清、部分提前还款、转贷(公积金+商业组合贷),下面详细说说:
一次性还清
适合那些手头资金比较充裕,想彻底摆脱房贷压力的朋友,一次性还清后,贷款合同终止,不再需要每月还款。
操作步骤:
- 联系贷款银行或公积金中心,确认提前还款政策;
- 准备好身份证、公积金卡、贷款合同等材料;
- 前往柜台办理,填写《提前还款申请表》;
- 等待审核,一般1-3个工作日完成。
案例:
小李在2015年用公积金贷款买了房,贷款30万,期限30年,2023年,他决定提前还清,当时他已还了8年,剩余本金约20万,提前还清后,他终于不用再为房贷发愁了!
部分提前还款
如果你不想一次性还清,可以选择部分提前还款,减少每月还款额,缩短还款期限。
操作步骤:
- 确认是否符合部分提前还款政策;
- 计算提前还款金额(通常没有最低限制);
- 提交申请,等待审核;
- 审核通过后,银行会重新计算还款计划。
案例:
小王在2020年贷款100万,期限20年,2024年,他选择部分提前还款30万,这样,他的贷款期限缩短到15年,每月还款额减少近2000元,省下的利息高达几十万!
公积金提前还款,有哪些注意事项?
提前还款是否影响征信?
不会! 提前还款属于正常还款行为,不会影响征信,但建议提前还款前,先还清当期利息,避免逾期。
提前还款需要哪些材料?
- 身份证原件及复印件
- 房屋产权证(或购房合同)
- 借款合同
- 公积金缴存证明
- 银行卡(用于还款)
提前还款后,是否还能继续提取公积金?
可以! 提前还款后,只要你的公积金账户还有余额,仍然可以继续提取用于还贷或购房。
问答时间:你关心的问题,我来解答!
Q1:公积金贷款提前还款,是不是一定要去柜台办理?
A:不一定,现在很多城市支持线上办理,比如通过“支付宝”或“微信”小程序查询还款政策,部分城市甚至可以直接线上申请提前还款。
Q2:提前还款后,银行会重新计算利息吗?
A:会的,提前还款后,剩余本金减少,利息也会相应减少,还款期限可以缩短,也可以保持不变。
Q3:如果我同时有公积金贷款和商业贷款,可以一起提前还款吗?
A:可以,但需要分别申请,公积金贷款可以到公积金中心办理,商业贷款则需联系银行。
公积金提前还款,真的值得!
公积金提前还款,不仅能够帮你节省大笔利息,还能减轻月供压力,让你早日实现财务自由,具体操作前一定要了解清楚当地政策,做好规划,避免踩坑。
如果你还在为房贷发愁,不妨考虑一下提前还款吧!公积金是国家给咱们的福利,用好了,真的能省下一大笔钱!
PS: 如果你还有其他关于公积金还款的问题,欢迎在评论区留言,我会一一解答!