公积金提取贷款申请指南,公积金是政府为帮助职工解决住房问题而设立的一种社会保障制度,当职工需要提取其公积金以支付购房、装修或还贷等费用时,可以按照以下步骤进行:1. 准备相关材料:包括身份证明、公积金账户信息、购房合同或贷款合同、还款计划表等。2. 填写申请表:向所在单位或公积金管理中心提交公积金提取申请表。3. 审核审批:单位或公积金管理中心将对申请材料进行审核,确认无误后将进行审批。4. 办理手续:审批通过后,前往指定银行办理公积金提取手续,包括签订借款合同、缴纳相关手续费等。5. 领取款项:完成上述步骤后,可以到银行领取公积金提取的款项。需要注意的是,不同地区的公积金提取政策可能有所不同,具体操作流程和所需材料可能会有所差异,在申请前,建议咨询当地公积金管理中心或单位财务部门,了解最新的政策和要求。
本文目录导读:
什么是公积金提取贷款? 答:公积金提取贷款是指利用个人住房公积金账户内的存款,向银行申请的一种贷款形式,这种贷款通常用于购买房产、支付教育费用或医疗支出等大额消费。
问:如何申请公积金提取贷款? 答:申请公积金提取贷款需要遵循以下步骤:确保你的公积金账户内有足够的余额;前往当地公积金管理中心咨询具体的申请流程;填写相关的贷款申请表;提供必要的证明文件,如身份证明、购房合同或医疗费用发票等;等待审批通过后,与银行签订贷款合同并按照约定的还款计划进行还款。
案例说明:张先生想要购买一套新房,他决定使用自己的公积金来支付部分首付,张先生首先联系了当地的公积金管理中心,了解了具体的申请流程和所需材料,随后,他准备了身份证、购房合同和首付款发票等相关文件,前往公积金管理中心提交了申请,经过审核,张先生的申请被批准,并与银行签订了贷款合同,张先生每月按时偿还贷款,他的新房正在逐步建成中。
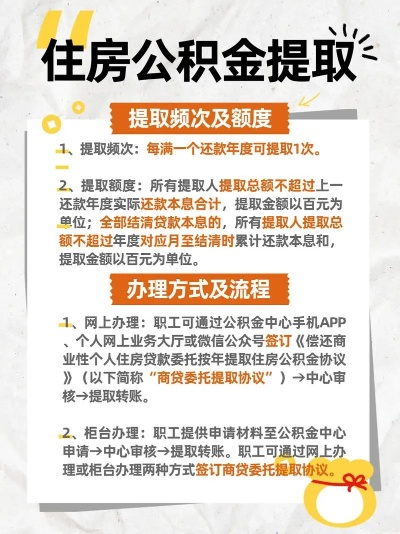
方式解释:在申请公积金提取贷款时,可以通过以下几种方式进行:
- 线上申请:许多地区支持通过官方网站或手机应用程序进行在线申请,方便快捷。
- 线下申请:直接前往公积金管理中心提交书面申请,可能需要排队等候。
- 电话申请:拨打公积金服务热线,按照语音提示操作,完成申请。
注意事项说明:在申请公积金提取贷款时,需要注意以下几点:
- 确保账户余额充足,以满足贷款额度要求。
- 仔细阅读相关政策和规定,避免因不了解而产生不必要的麻烦。
- 准备好所有必要的证明文件,包括身份证、购房合同、首付款发票等。
- 注意还款期限和金额,避免逾期还款导致信用受损。
- 了解市场环境,选择合适时机申请贷款,以获取更优惠的利率。
市场环境分析:近年来,随着房价的不断上涨,公积金提取贷款的需求也在增加,市场的供需关系也会影响贷款利率和还款条件,如果市场上的贷款需求旺盛,银行可能会提高利率以吸引更多的借款人;反之,如果市场供大于求,银行可能会降低利率以刺激市场需求,在申请公积金提取贷款时,建议密切关注市场动态,以便做出明智的决策。
扩展阅读:
公积金提取贷款怎么申请?超详细攻略来了!)
你是不是也在考虑用公积金来减轻贷款压力呢?公积金提取贷款是很多人关注的热点话题,作为一项惠民政策,它确实能帮我们解决不少资金难题,但很多人对具体操作流程并不了解,甚至不知道什么时候能提取、怎么提取,别担心,今天我就用最接地气的方式,手把手教你如何申请公积金提取贷款。
什么是公积金提取贷款?
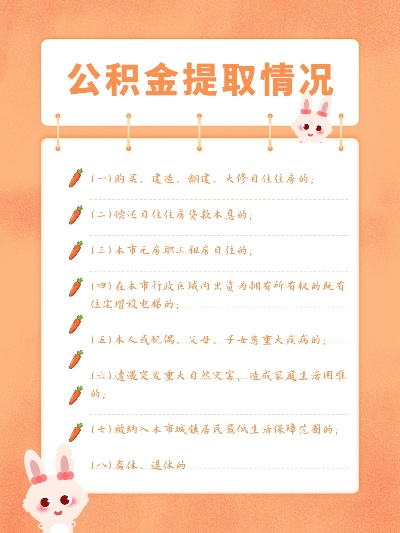
公积金提取贷款,简单来说就是用你个人住房公积金账户里的余额来申请一笔贷款,用于购房、装修、还房贷、租房、医疗等用途,相比商业贷款,公积金贷款利率更低,门槛也更低,是很多人购房或装修时的首选。
公积金提取贷款怎么申请?四步走!
第一步:确认资格和条件
在申请之前,你需要确认自己是否符合提取条件,以下人群可以申请:
- 正常连续缴存公积金6个月以上;
- 有合法的购房合同或相关证明;
- 无大额未还清的贷款或信用卡欠款;
- 无公积金贷款逾期记录。
第二步:准备材料
申请公积金提取贷款需要准备以下材料:
| 材料名称 | 说明 |
|---|---|
| 身份证原件及复印件 | 用于身份验证 |
| 户口本原件及复印件 | 证明户籍信息 |
| 公积金账号查询单 | 证明缴存情况 |
| 购房合同或相关证明 | 如购房合同、装修合同、租房合同等 |
| 银行流水 | 证明收入情况 |
| 其他银行贷款结清证明 | 如已有房贷需提供 |
第三步:提交申请
你可以通过以下方式提交申请:
- 线上申请:登录当地公积金中心官网或APP,填写申请表并上传材料。
- 线下申请:携带材料到公积金中心服务大厅办理。
第四步:审核与放款
公积金中心会在5-15个工作日内完成审核,审核通过后,资金会直接打入你指定的银行账户,整个流程一般不会超过一个月。
常见问题解答(Q&A)
Q1:我可以用公积金提取贷款来买房吗?
A: 可以!公积金提取贷款常用于购房,尤其是首套房和二套房,如果你是首次购房,还可以享受更低的利率和更长的贷款期限。
Q2:提取公积金贷款需要先贷款再提取吗?
A: 不需要,你可以先申请贷款,然后提取公积金账户里的资金用于还款,也可以直接用公积金贷款购房。
Q3:提取公积金贷款的额度是多少?
A: 提取额度一般不超过公积金账户余额的100%,具体额度根据你的缴存年限、月缴存额、收入情况等因素确定,一般最高额度在30万-50万之间,具体以当地政策为准。
Q4:提取公积金贷款利率是多少?
A: 目前公积金贷款利率一般为3.1-3.85%,远低于商业贷款利率,是购房的优选。
案例分析:王先生的公积金提取贷款经历
王先生是一名刚工作5年的职场新人,手头资金有限,想用公积金贷款购买一套90平米的房子,他通过线上申请,提交了身份证、购房合同、收入证明等材料,审核通过后,公积金中心直接将贷款资金打入他的账户,利率比商业贷款低了1.5%,省下了一大笔利息钱。
注意事项
- 提前准备好材料:材料不全可能导致审核延迟,建议提前准备好。
- 关注政策变化:不同地区的公积金政策可能有所不同,建议定期关注当地公积金中心的最新政策。
- 合理规划还款:公积金贷款虽然利率低,但也要合理规划还款计划,避免逾期。
- 不要频繁提取:公积金账户余额是有限的,频繁提取可能影响后续购房计划。
市场环境分析
随着房地产市场调控政策的不断优化,公积金提取贷款的使用范围也在逐步扩大,近年来,多地公积金中心放宽了提取条件,提高了贷款额度,使得公积金贷款成为越来越多人购房、装修、租房的选择。
公积金提取贷款是一种低利率、高性价比的贷款方式,适合有公积金缴存记录的职工,只要你符合条件,准备好材料,就能轻松申请,希望这篇攻略能帮到你,让你的购房或装修计划更加顺利!
如果你还有其他问题,欢迎在评论区留言,我会一一解答!