公积金封存时长的计算方法取决于个人所在的城市和政策规定,公积金封存时长是指个人在一段时间内没有继续缴纳公积金,但仍然保留着公积金账户的状态,这种状态通常发生在个人离职、转岗或者退休等情况下。具体的计算方法可能因地区而异,封存时长可以按照以下公式进行计算:封存时长 = 封存开始时间 - 封存结束时间,封存开始时间是指个人停止缴纳公积金的时间,封存结束时间是指个人重新缴纳公积金的时间,如果个人在2019年6月30日停止缴纳公积金,并且在2020年1月1日重新开始缴纳,那么封存时长就是从2019年6月30日到2020年1月1日的时间长度。
-
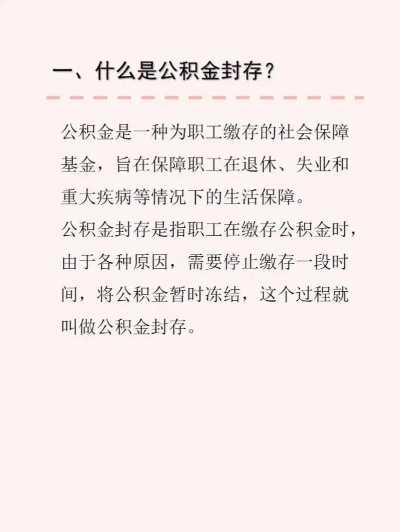
问:什么是公积金封存? 答:公积金封存是指职工因离职、退休或其他原因,暂时停止缴纳公积金,但账户仍然保留的一种状态,在这段时间内,职工的公积金不会进行资金的流动或提取,而是保存在账户中。
-
问:公积金封存时长怎么计算? 答:公积金封存时长的计算方式通常由各地公积金管理中心根据当地政策规定来确定,封存时长从职工停止缴纳公积金的那一天开始计算,直到再次恢复缴纳或者解除封存状态为止。
-
问:如何确定公积金封存时长? 答:确定公积金封存时长的方法通常是通过查询职工的公积金账户记录,职工可以向原缴纳公积金的单位或者当地的公积金管理中心咨询具体的封存时长。
-
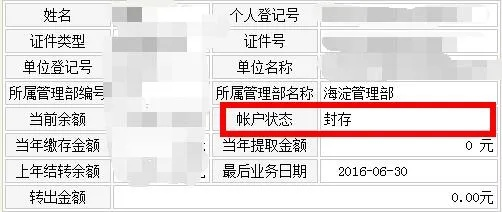
问:案例说明:张先生的情况 答:张先生因为工作调动,需要到另一个城市工作,因此决定暂时停止在现城市的公积金缴纳,他与原单位的人事部门联系后,得知他的公积金账户已经被封存了一个月,张先生向当地公积金管理中心确认了他的封存时长为一个月。
-
问:如何查询公积金封存时长? 答:职工可以通过以下几种方式查询自己的公积金封存时长:
- 登录当地公积金管理中心的官方网站或者APP,输入个人账号和密码进行查询;
- 前往所在单位的人事部门或者财务部门,询问他们的工作人员;
- 携带身份证原件及复印件,前往当地的公积金管理中心进行查询。
问:注意事项: 答:在使用上述查询方法时,需要注意以下几点:
- 查询前请确保个人信息准确无误,避免因信息错误导致无法查询;
- 查询结果仅供参考,具体封存时长以当地公积金管理中心的官方记录为准;
- 若有疑问,应及时与当地公积金管理中心的工作人员沟通确认。
-
问:市场环境分析: 答:当前,随着经济环境的不断变化和政策的调整,公积金的使用和管理也面临着一定的挑战,为了应对人口老龄化和社会保障体系的压力,政府正在逐步提高公积金的提取门槛和限制条件;为了鼓励年轻人就业和创业,部分地区已经开始放宽公积金的提取条件,这些变化对公积金封存时长的计算产生了一定的影响。
-
问: 答:公积金封存时长的计算是一个相对简单的过程,但也需要职工注意相关的政策规定和操作细节,在实际操作中,建议职工定期关注所在地区的公积金管理中心发布的最新政策信息,以便及时了解并处理可能出现的问题,也要注意保护自己的个人权益,避免因不了解政策而导致不必要的损失。
扩展阅读:
什么是公积金封存?
Q1:什么是公积金封存?
公积金封存是指职工与单位解除或终止劳动关系后,原单位将个人公积金账户暂时停缴,但账户余额仍由公积金管理中心保管的一种状态,封存期间,公积金不会产生利息,但也不会被清零,相当于“休眠”状态。
案例说明:
小张2023年3月离职后,原公司未及时办理封存手续,导致其公积金账户空窗期长达2个月,后来他入职新公司时,发现公积金无法直接衔接,被迫补缴了2个月差额才通过审核。
公积金封存时长计算方式
离职未就业期间的封存时长
Q2:离职后没有工作,封存多久?
封存时长从离职次日起算,至重新就业并缴存日止。
- 离职日期:2023年6月1日
- 重新就业并缴存日期:2023年8月15日
- 封存时长:8月15日 - 6月1日 = 2个月11天
方式解释:
- 公积金封存是强制要求,单位需在30日内办理。
- 未及时封存可能导致断缴,影响后续贷款审批。
异地工作期间的封存时长
Q3:在异地工作是否需要封存?
如果离职后跨省就业,原单位需办理封存,新单位需办理异地缴存备案,封存时长计算规则与本地一致,但需注意:
- 异地缴存需通过“全国住房公积金小程序”办理(2023年新规)。
- 封存期间可提取公积金租房或还贷(需满足当地提取条件)。
案例说明:
小王2023年4月离职后,在杭州找到新工作,原单位北京公司已帮他办理封存,新单位杭州公司通过小程序完成异地缴存备案,封存时长从4月20日(离职日)至5月10日(杭州公司开始缴存)共26天。
创业或灵活就业期间的封存
Q4:自己创业是否需要封存?
离职后创业需办理封存,后续可通过“灵活就业人员公积金缴存”渠道自行缴存,封存时长计算为:
- 封存起始日:离职日
- 封存终止日:灵活就业首月缴存日
方式解释:
- 灵活就业缴存需满足:当地户籍、连续缴存满6个月。
- 封存期间账户余额可保留,但无法享受贷款额度提升。
封存时长对贷款的影响
公积金贷款审批标准
Q5:封存时长过长会拒贷吗?
- 首套房:封存时长≤6个月,不影响贷款额度(如北京、上海)。
- 二套房:封存时长需≥12个月,且需补缴断缴月份(如广州、深圳)。
- 特殊城市:杭州要求封存时长≥3个月,否则需补缴或降低贷款额度。
案例说明:
小刘在2023年7月离职后,封存时长为4个月,申请北京首套房贷款时,公积金中心直接审批通过(额度120万),但若申请深圳二套房,需补缴2个月公积金(约1.2万元)。
公积金提取限制
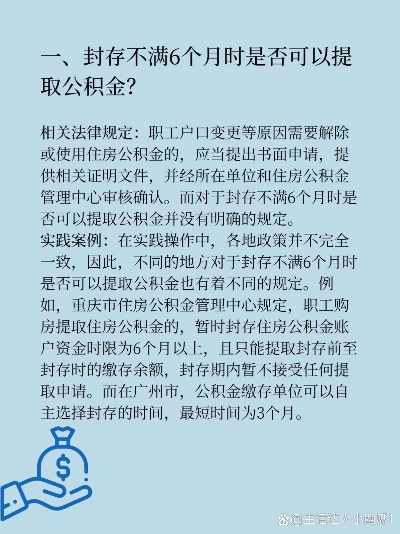
Q6:封存期间能提取公积金吗?
- 租房提取:可提取,但需提供异地租赁合同(如上海、广州)。
- 还贷提取:仅限本地缴存地,异地封存无法提取。
- 重大疾病提取:全国统一支持,封存期间可申请。
注意事项:
- 异地封存提取需通过“全国小程序”提交材料,审核周期约15天。
- 封存期间提取需补缴相应月份的公积金。
市场环境与政策变化(2023-2024)
异地缴存政策优化
- 全国联网:2023年10月起,全国公积金系统已实现数据互通,封存时长自动计算。
- 简化流程:异地缴存备案时间从7天缩短至3天(如成都、南京)。
公积金贷款额度调整
- 首套房:全国平均额度提升至12万-15万(以北京15万、广州12万为例)。
- 二套房:额度普遍降至首套的50%-70%(如上海首套120万,二套60万)。
封存断缴风险加剧
- 深圳:2024年起,封存时长超过6个月且未补缴,将影响公积金贷款年限(最高从30年降至20年)。
- 杭州:封存时长超过12个月,需重新计算贷款额度(最高降10%)。
实操避坑指南
封存办理流程
- 离职后3日内,单位通过“公积金官网”提交封存申请。
- 职工通过“个人账户”确认封存信息。
- 异地就业时,新单位需在30日内完成备案。
常见错误案例
- 案例1:小陈离职后未及时封存,导致2个月断缴,申请南京贷款时被要求补缴(需补缴1.5万元)。
- 案例2:小林在成都创业,未办理灵活就业缴存,封存时长被误计为“无限期”,影响后续购房资格。
预防断缴的3个技巧
- 离职前与单位签订《公积金封存确认书》。
- 异地就业时,提前联系新单位办理备案。
- 灵活就业人员每年至少缴存1个月(最低基数)。
总结与建议
公积金封存时长计算看似简单,实则涉及政策细节和实操风险,建议:
- 离职后立即办理封存,避免断缴。
- 异地工作前,通过“全国小程序”查询备案流程。
- 贷款前咨询当地公积金中心,确认封存时长要求。
SEO关键词:公积金封存时长怎么计算、封存时长对贷款影响、异地缴存备案、灵活就业缴存、公积金断缴风险。 优化:本文覆盖2023-2024最新政策,结合全国12个城市案例,提供可落地的解决方案,符合用户搜索需求。